

臺灣高等法院臺南分院邀請台北富邦銀行信託業務處黃啟洲資深經理講授「信託詐騙案例解析」新聞稿


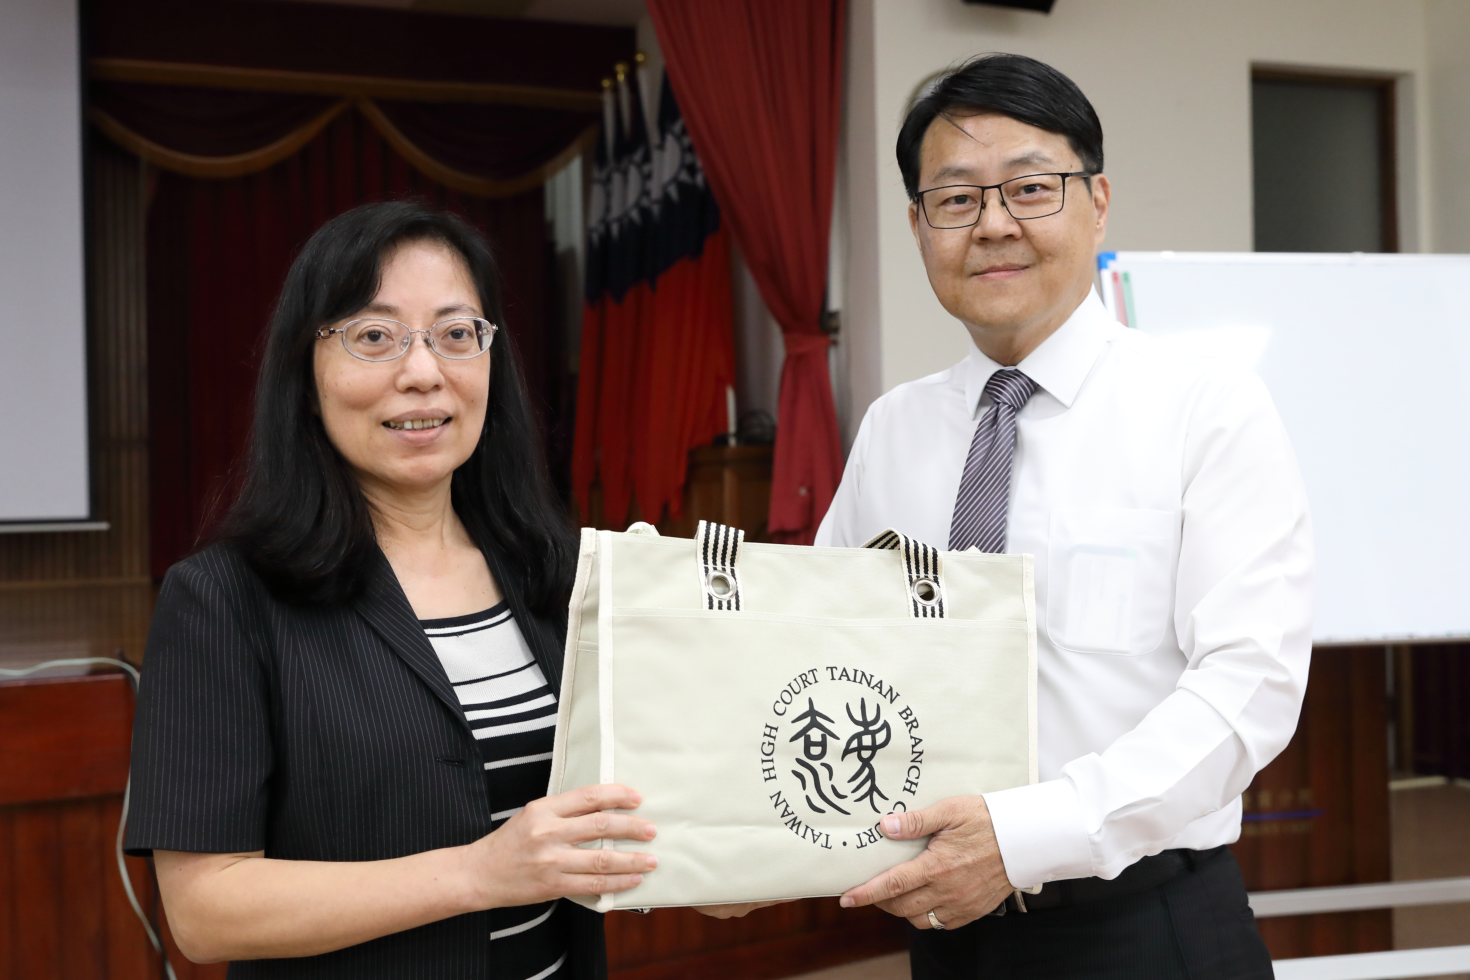
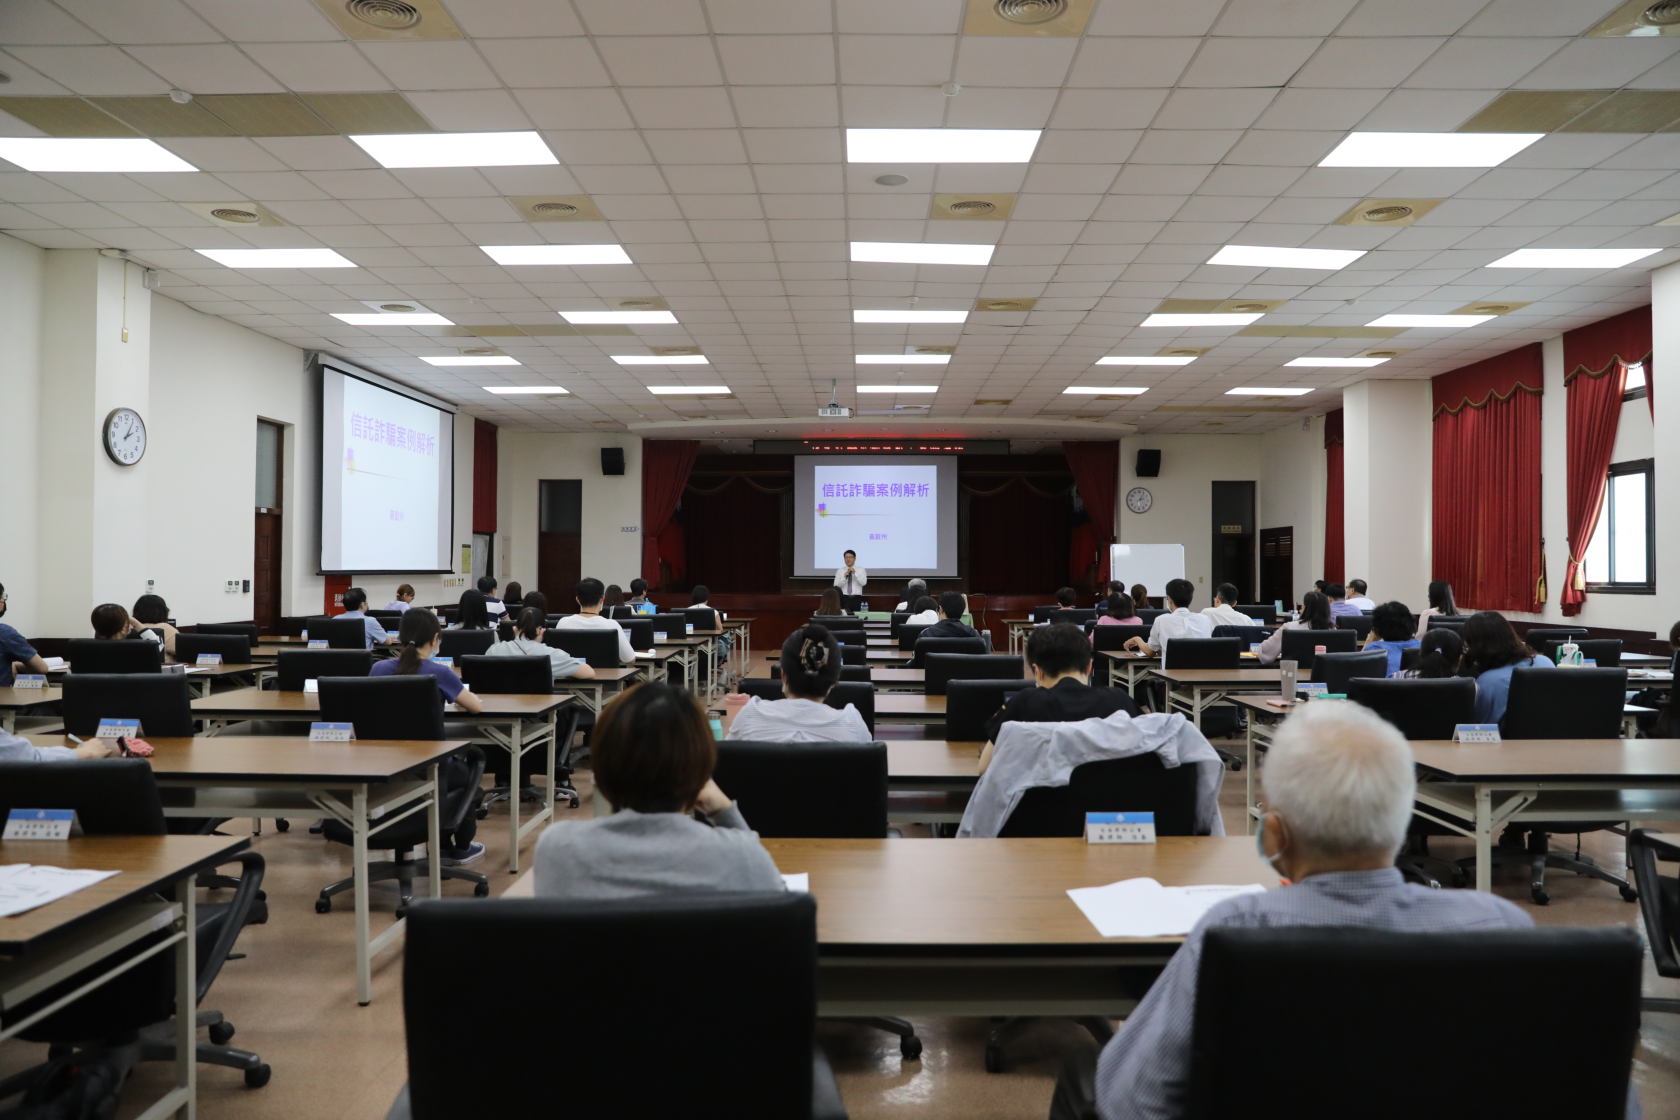
隨著理財觀念逐漸深化,信託制度已成為民眾資產規劃之重要工具,同時亦成為詐騙集團操弄法律的新手段。為強化對是類詐欺型態與制度風險的識別及應對效能,本院於114年7月25日邀請台北富邦銀行黃啟州資深經理以「信託詐騙案例解析」為題進行專題演講,由張季芬庭長主持,審、檢、辯、學等司法專業領域計約90人與會參加。
張庭長致詞時表示,黃經理深耕信託實務逾25年,其經歷涵蓋諸多類型的客製化信託,更承辦高雄81氣爆及臺南0206地震遺孤等社會救助款信託。本次演講黃經理將以制度原理為經,實務運作為緯,透過理論與實務、法律與財務交織的精彩內容,帶領大家探究詐騙集團如何巧借信託法律架構的灰色地帶,遂行非法攫取資產之目的。
黃經理首先自信託的基本架構出發,引據信託法第4條規定說明以應登記或註冊之財產為信託時,必須踐行所有權移轉予受託人之公示程序,因此在進行土地交易時,務必留意土地所有權狀下方「信託財產」、土地登記謄本「登記原因:信託、信託財產、委託人」等註記,以明真正權利歸屬,保障自身權益。
接續,黃經理舉數則實務常見利用信託詐騙之案例態樣,剖析如何察悉其詐術手法,並提出防範之道:
案例一〈先貸款再信託--市價3,000萬元房子已在銀行貸款2,100萬元,因周轉不靈,再設定二順位抵押權予地下錢莊貸款400萬元,地下錢莊為保障該筆債權而要求該屋辦理信託。〉
由於借貸雙方信託契約敘明「受託人對信託財產具有管理、運用、處分的權利」,地下錢莊便趁勢操作,其慣用手法係先將該屋以2,500萬元售予事先安排之買方,所獲價金全數用以償還銀行及地下錢莊債務(貸款者實際分文未得),之後再將該屋以3,000萬元轉售,從中套利500萬元,故黃經理建議在信託契約對於受託人之運用決定權條款,應增列「悉依委託人之指示」等限制用語,杜絕受託人惡意處置信託財產。
案例二〈先信託再出售--甲將不動產信託予乙,具有運用決定權之乙將之出售給丙,丙購屋款之支付對象?〉
此模式可能被運用於洗錢操作中,例如:甲以不法資金購置不動產,利用信託變更名義上的所有權人再行出售,並將所得回流給受益人,完成犯罪所得的移轉。若丙欲購入該不動產並希望避免涉入洗錢風險,黃經理認為處理方式有:1.請求塗銷信託,逕向甲購買不動產。2.若無法塗銷信託,則於買賣契約明訂價金逕付予甲。3.如乙堅持以受託人身分收款,買賣契約載明乙係本於信託財產之運用決定權收取價金,其應按信託契約將款項交付受益人。
案例三〈禮券信託〉
禮券預收款信託之架構係發行業者以消費者預付款或自有資金為自益信託,受益人為業者本身!過去常見業者於倒閉前終止信託取回財產,導致消費者求償無門;有鑑於此,現行制度業者即使更換受託銀行終止信託,仍無法取回款項,並於發生歇業等事由時,受益權轉為歸屬禮券持有者,以確保消費者權益。黃經理提醒,購買禮券後應儘速使用外,亦可依禮券所載之編號、信託銀行、發行業者等資訊,至銀行網站查詢是否已交付信託,多方查證維護自身權益。
案例四〈預售屋不動產開發/價金信託〉
黃經理介紹在現行預售屋履約擔保機制中,當建案無法如期完成時,「價金返還之保證」對消費者最為有利,確保已付款項可全數返還;相較之下,「不動產開發信託」、「價金信託」雖能確認信託專戶專款專用,卻無法給予交屋之保證;而「同業連帶擔保」則缺乏專款專用監管機制,若建商惡意挪用消費者繳付的資金,風險將大幅增加。然,採用何種履約擔保機制係由建商單方在「預收屋買賣契約書」約定並告知,消費者在簽約前應詳加審閱契約內容與擔保方式。
此外,信託制度在其他領域也扮演著關鍵角色,黃經理提及其辦理遺孤信託之經驗時,再三強調「監護權」與「財產權」分立的重要性,建議取得失親孩童監護權之一方,可另行設立財產信託,並由他方擔任「信託監察人」,監督受託人是否依信託本旨及孩童最佳利益行事,以防止資產遭不當挪用;此模式亦可作為處理離婚事件之參考。
黃經理最後指出,信託制度本應為財產管理與法律保障的重要工具,一旦遭不法人士濫用,不僅損及民眾權益,更將動搖法律信賴與制度根基。因此,司法不應僅是防詐的最後防線,而應準確辨識信託法律關係的真偽、洞察交易背後的實質意圖,成為遏止詐騙的關鍵前線。
相關圖片
- 發布日期 : 114-07-30
- 發布單位 : 臺灣高等法院臺南分院