

德國聯邦財稅法院院長分享實務經驗


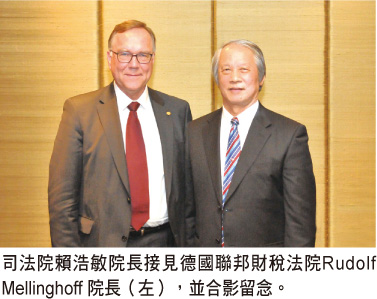
【本刊訊】德國聯邦財稅法院Rudolf Mellinghoff 院長4月23日於法官學院專題演講「財稅法院與權利救濟」,由呂太郎院長主持,臺北商業大學黃士洲副教授與輔仁大學邱晨助理教授翻譯。
Mellinghoff 院長自2011年起擔任聯邦財稅法院院長,並任德國稅法學會主席,在德國財稅法學界地位崇隆。
Mellinghoff 院長首先介紹德國財稅法院的組織與訴訟程序、財稅法官的遴選與培訓制度,並分享財稅法院審判實務經驗。聯邦財稅法院係依德國基本法設立,為審理財稅公法爭議事件之終審法院。德國財稅法院審判權分為邦財稅法院與聯邦財稅法院兩個審級,第一審為事實審,第二審為法律審;上訴聯邦財稅法院採原審法院許可制,須系爭法律問題具有原則重要性,或為法律續造、統一法律見解所必要,或原審裁判有程序瑕疵等情形始能獲准上訴。惟如不服原審法院不許可上訴的裁定,得向聯邦財稅法院提起抗告。另聯邦憲法法院受理的稅法釋憲案,也經常是由財稅法院系統所提出。聯邦財稅法院在個案判決所表示的法律見解對於其他類似案件具有指引效果,部分的判決甚至影響稅收。Mellinghoff 院長認為,財稅法院審判權的獨立,對於稅務訴訟案件的專業審理、合法課稅的實現及納稅義務人的權利保障,均具有重要意義。
座談時,與會人員就納稅義務人在聯邦財稅法院的高勝訴率、納稅義務人在起訴前須否先繳納部分稅額及財稅法院法官培訓內容等提問;Mellinghoff 院長均逐一解答,並強調德國與臺灣的訴訟制度和統計基礎不同,比較兩國納稅義務人的勝訴率高低並不恰當,重點在於訴訟制度是否讓納稅義務人信賴法院會進行專業公正的審理,並有獲得合理結果的希望。
演講結束後,Mellinghoff 院長到最高行政法院參訪及進行座談,針對納稅人權利保護及稅務訴訟實務上充分揭露原則等議題,與庭長、法官討論交換意見。
- 發布日期 : 104-04-24
- 更新日期 : 110-09-07
- 發布單位 : 參事室