

:::
提升專業知能
臺南高分院邀陳俊仁主任談公司負責人之財報責任


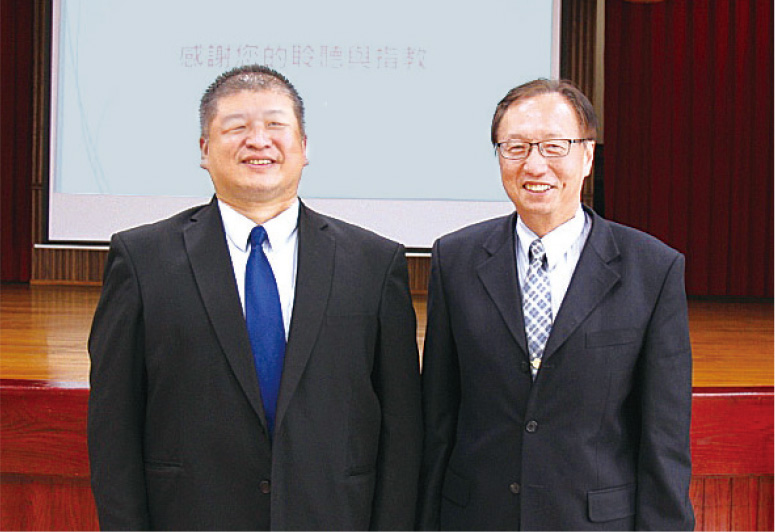
【本刊臺南訊】臺南高分院日前邀請成功大學法律系陳俊仁主任(圖左)主講「公司負責人之財報不實責任」,由葉居正院長(右)主持,臺南地區審、檢、辯、學約百人與會。
陳主任為美國喬治城大學法學博士,曾任證券櫃檯買賣中心上櫃審議委員,專長於證券交易法、公平交易法、英美侵權行為法、公司法、公司治理等。
陳主任以近期數則受矚目之案例分享為導言,指出某些公開發行公司之負責人,因涉嫌製作不實財報而分別遭訴追,判處刑責。依我國證券交易法規定,「財務報告」係指企業之資產負債表、損益表、權益變動表、現金流量表、重要會計項目明細表及其附註揭露等。而「製作不實」泛指為企圖逃漏稅、操縱市場、併購目的、股價操作、內線交易等,致財報(含公開說明書)的內容有虛偽或隱匿之情事。陳主任表示,鑑於證券發行上市公司的營業規模及項目龐大,要求將其公司各項財務、業務情形,完全公開揭露並不切實際亦無必要;又因刑責極重,本諸刑罰的最後手段性、謙抑性、比例性法理,不能過於浮濫,否則企業家動輒得咎,不再進行投資,對國家、社會整體發展無正向助益。
陳主任接著說明,因財務報告內容有虛偽或隱匿之情事,對於有價證券之善意取得人、出賣人或持有人因而所受之損害,除刑事責任外,亦應負損害賠償之民事責任。實務上亦肯認「詐欺市場理論」,即不論投資人是否曾閱讀此不實財報,均推定其信賴此財報而有交易之因果關係,無待舉證。惟損害賠償目的在填補所生之損害,其應回復者,亦非原來狀態,而係應有狀態,自應將非可歸責於行為人之變動狀態加以考慮後再計算賠償額,方屬合理。
最後,陳主任強調,法律對企業負責人之不實財報責任廣為限制並予加重,乃因此種型態之犯罪,其規模或損害均較一般自然人之傳統犯罪為鉅,規範目的在於避免無法正確掌握法人犯罪之實態。
相關圖片
- 發布日期 : 107-05-18
- 更新日期 : 108-12-11
- 發布單位 : 參事室