

賴英照前院長談「內線交易的紅線:重大消息何時明確?」


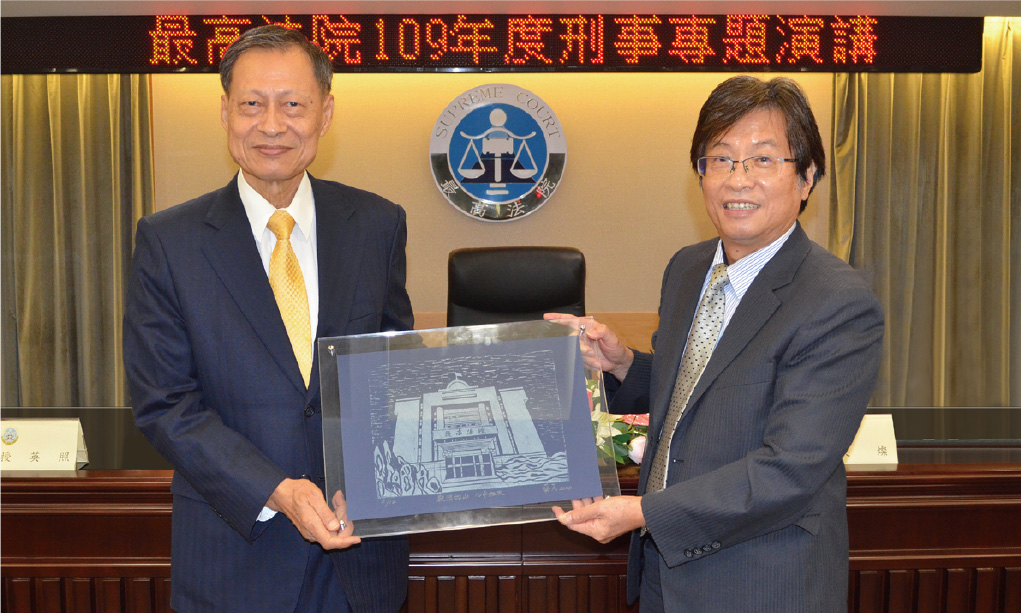
【本刊訊】最高法院10月13日邀請司法院賴英照前院長(左)主講「內線交易的紅線:重大消息何時明確?」,由吳燦院長(右)主持。
吳院長表示,依證券交易法第157條之1規定,在重大消息明確前,並未禁止內線交易,可見「消息明確時點」是內線交易的「紅線」。這條「紅線」因修法理由並未清楚說明「明確」的內涵,究應依何種標準判斷認定,學說上向有不同看法,實務上適用標準亦不一致,特邀請專精此領域的賴前院長進行專題演講。
賴前院長首先從美國與歐盟法制說明「內線消息」之定義及內涵,並舉美國聯邦最高法院就具體個案所建立之判斷基準,以及美國聯邦證管會採行之認定標準,說明美國實務上就「重大消息」之認定,係將「事情確定發生的機率」及「事情發生對公司整體活動的影響程度」兩項因素做綜合判斷,重點在於消息如經公開,是否足以影響理性投資人的投資決定。
賴前院長接著指出,我國證券交易法第157條之1於2010年修正時增加「消息明確」之要件,主要是參考2003年歐盟禁止濫用市場指令中「性質明確」之要件,並進一步介紹2014年歐盟禁止濫用市場管理規則、2003年歐盟禁止濫用市場指令關於內線消息的定義,以及歐盟實務上之重要案例。歐盟法院認為「事情確定發生的機率」及「事情發生對公司整體活動的影響程度」係兩項各自獨立的基準,必須同時符合,始屬重大消息,否則即使是影響重大的事情,如果發生機率低,不符合務實預期(realistic prospect)之標準,仍然不是重大消息。
賴前院長復以內線交易常見類型之公司併購為例,因公司併購之流程冗長,是否構成內線交易之關鍵,在於證券交易法第157條之1「重大影響其股票價格之消息何時明確」之認定,並以我國實際案例(品佳公司與世平公司整併案、力晶公司與旺宏公司買賣晶圓廠案、捷普公司併購綠點公司案、渣打銀行併購新竹商銀案等),說明不同個案歷審判決先後所採之不同認定標準。
最後,賴前院長從證券交易法第157條之1之法律解釋與立法目的,認為倘一般理性投資人知悉該消息,已足以重大影響其投資判斷,即已該當「消息明確」之要件,而無待於併購確定或消息所指涉之事件「必然成為事實」,始認為「消息明確」,如此不僅貼近美、歐法制之標準,更能切合該條修法意旨,方足以保障資訊不對等之一般投資大眾,維護資本市場交易之公平性。
相關圖片
- 發布日期 : 109-10-16
- 更新日期 : 109-10-16
- 發布單位 : 參事室